aj九游会官网扩大典质补充贷款支执规模-九游会j9·游戏「中国」官方网站

炒股就看金麒麟分析师研报,巨擘,专科,实时,全面,助您挖掘后劲主题契机!
来源:星图金融连接院
上周唯一三个走动日,A股三大指数周线一齐收跌。其中,上证指数、深证成指、创业板指分裂累计下降1.19%、3.22%、4.67%,全A平均股价累计下降2.43%,赢利效应相对较差。
宏不雅上,中央财政初次对买卖性个东谈主住房贷款进行贴息,从10月1日起对个东谈主商贷购房引申贴息,策略引申期暂定一年,资金总限度不设上限;央行下调一年期典质补充贷款(PSL)利率0.25个百分点至1.5%,扩大典质补充贷款支执规模,加多科技更动和手艺校正再贷款额度、加多支农支小再贷款额度等。
一、投资逻辑
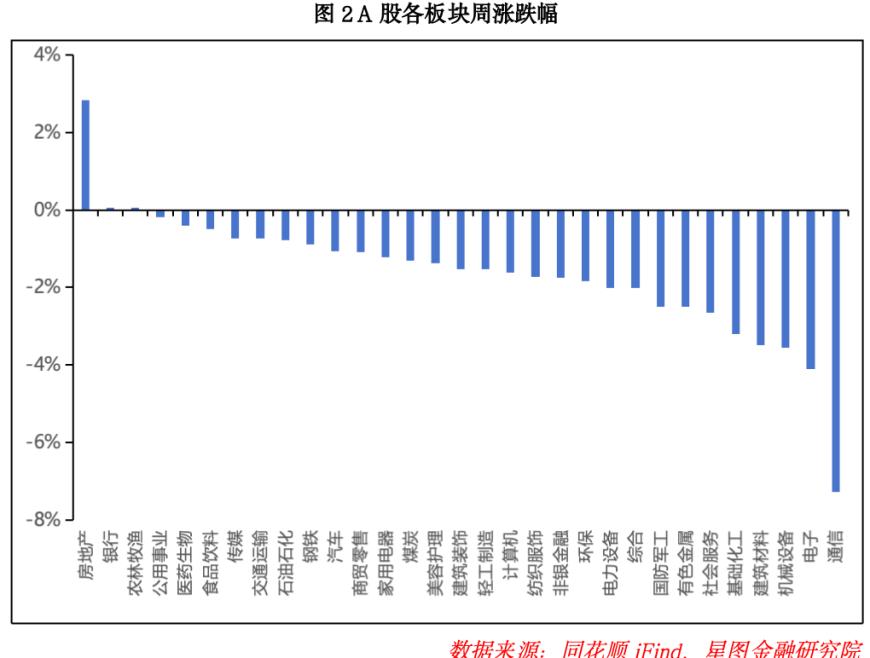
策略前瞻:上周A股唯一三个走动日,三大指数周线一齐收跌。其中,上证指数、深证成指、创业板指分裂累计下降1.19%、3.22%、4.67%,全A平均股价累计下降2.43%,赢利效应相对较差。板块层面,上周唯一房地产、银行、农林牧渔三个板块收红,其他板块一齐下降,而通讯、电子等科技板块更是领跌。
就基本面而言,海表里多空交汇。中好意思元首得手会晤,达成诸多共鸣;央行下调一年期典质补充贷款(PSL)利率0.25个百分点至1.5%,扩大典质补充贷款支执规模,加多科技更动和手艺校正再贷款额度、加多支农支小再贷款额度等;中央财政初次对买卖性个东谈主住房贷款进行贴息,旨在进一步暴露房价。不外国外层面,好意思伊场面飘忽不定仍导致油价反复波动,好意思债收益率攀升仍对大家成本商场造成压制。
就近期行情来看,受国庆小长假的“节前效应”影响,部分资金避险状貌猛烈,以至A股成交量大幅度萎缩,不外跟着节后资金的不绝转头,更大的契机可能也随之酝酿。节后需要密切柔和成交量的变化,若是能够链接暖热放大并逐步暴露在2万亿元上方,那么商场反弹的执续性便有所保险;若是成交量再度萎缩,评释行情可能还要震撼整固。
中期维度,A股结构性慢牛形状未改。上半年行情主要由估值孝敬,下半年盈利有望勤奋成为核心驱能源。国内流动性环境延续友好,策略稳增长信号明确,住户入市后劲尚未充分开释,基本面建造为商场提供坚实复旧。投资者不错选拔哑铃设立策略,继而以“进可攻、退可守”的姿态,更好地厉害后市行情。
手艺角度:当今三大指数再度走弱。后续还是要密切柔和成交量的变化,以及节后是否有新干线打造赢利效应,倘若成交量不行执续暴露放大,且依旧枯竭执续性较好的干线,那么商场概况率仍会保管震撼形状。
商场标的:9月29日,财政部、中国东谈主民银行、金融监管总局发布见告明确,合适条目的住户房贷可享受1个百分点的贴息支执,贴息期限最长5年,可享受贴息的贷款限度最高可达100万元。策略引申期暂定1年。
数据显现,2026年8月白酒产量达19.1万千升,同比增长2.1%,为24年7月以来初次转正。同期,文旅部入手国庆徒然月,将披发超3.1亿元徒然券,遮蔽9月下旬至10月底,重复中秋双节逼近徒然场景,末端动销有望显明改善。
9月18日,工业和信息化部、国度发展改变委等10部门和洽髻布《医药工业发展“十五五”规划》,明确提倡“十五五”时辰,限度以上医药工业企业营业收入跨越3.5万亿元,更动药产业限度增速年均达到20%以上。
下周可柔和以下三个标的:
(1)银行板块:上半年上市银行营收与利润同步回暖,净息差兑现多年下行初次出现角落企稳,金钱质地保执牢固,事迹底已基本阐述。房地产信贷轨制系统性重构、首套房贷贴息新政落地,既改善银行金钱质地预期,又洞开信贷投放空间。重复中期分成密集落地、高股息属性突显,在商场风险偏好偏低的环境下,长线设立资金执续流入,板块估值建造行情仍有空间。
(2)白酒板块:行业产量在勾通两年多负增长后初次转正,批价指数止跌微涨,渠谈库存逐步去化,供需干系角落改善。中秋国庆双节重复,宴席徒然场景逼近开释,动销有望超预期。下半年过问低基数区间,酒企事迹同比压力显耀缓解。扩大徒然规划执续发力,住户徒然率普及概念为行业提供长久复旧。面前板块估值处于历史低位,珍摄属性隆起,资金避险需求下有望迎来估值建造。
(3)更动药板块:医药工业“十五五”规划初次为更动药设定明确的产业增速概念,策略支执遮蔽研发到买卖化全链条。新版基药目次初次建立更动药常态化遴择机制,多款重磅更动药入选,买通下层医疗销售渠谈;医保目次执续动态退换,更动药进医保通谈愈加默契。同期,国产更动药出海授权走动每每,国际化逻辑掌握考据。产业成本大举涌入,行业悲不雅预期已全面建造,策略底与事迹底共振下,板块上行趋势有望延续。
二、近期商场讲究
(一)A股商场
上周,长假周边,商场避险状貌升温,主要宽基指数均录得负收益。市值作风上,在商场回调时间,大盘股相对更抗跌,超大盘作风的上证50周内下降0.68%,大盘作风的沪深300周内下降1.84%,中盘作风的中证500下降2.48%,小微盘作风的国证2000下降3.40%,跌幅相对较大。作风方面,成长作风显明跑输价值作风,代表成长作风的科创50与创业板指分裂大幅下降5.66%与4.67%,跌幅显耀大于代表价值作风的沪深300与上证50。

行业层面,上周渊博行业承压下行。申万一级行业中,仅有3个行业收涨,其余28个行业收跌。上升板块层面,房地产、银行、农林牧渔板块分裂上升2.84%、0.07%和0.02%。受房地产贴息策略出台带动,房地产板块取得较大涨幅;上周商场状貌偏弱,资金风险偏好回落,银行、农林牧渔等珍摄性板块获取资金爱好。跌幅方面,通讯、电子、机械拓荒板块跌幅居前,分裂下降7.27%、4.12%和3.56%。受节前资金避险状貌浓厚、风险偏好下降影响,商场执续缩量,通讯、电子等科技成长板块显明承压。举座来看,上周共有10个板块涨幅扩大或跌幅收窄,商场赢利效应欠安。
(二)基金商场
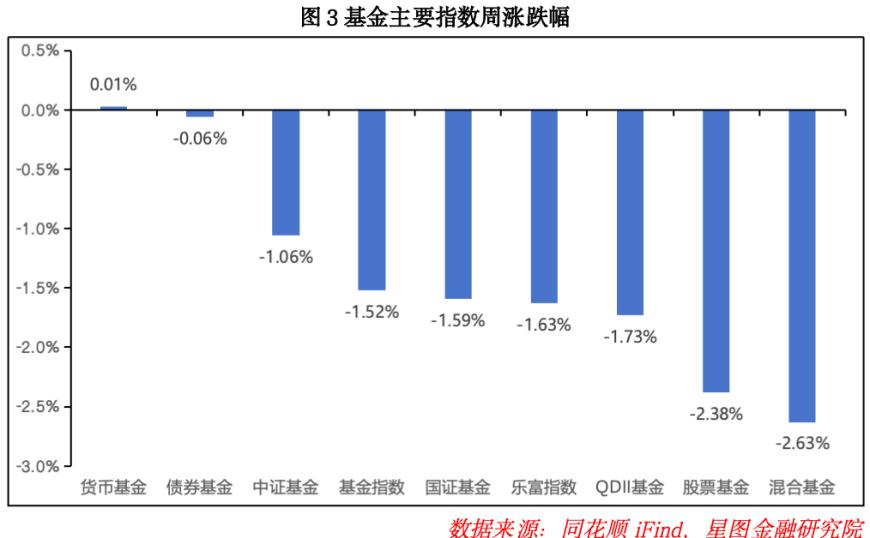
上周基金商场,除货币基金外,均录得负收益。权利商场受节前效应压制,商场缩量回调,股票型基金与羼杂型基金分裂下降2.38%和2.63%,阐发较差;QDII型基金受纳斯达克指数震撼偏弱影响,周内录得1.73%跌幅;债券型基金下降0.06%;货币商场基金微涨0.01%,收益保执端庄。宽基基金指数方面,中证基金、基金指数、国证基金、乐富指数分裂下降1.06%、1.52%、1.59%、1.63%,举座赢利效应欠安。
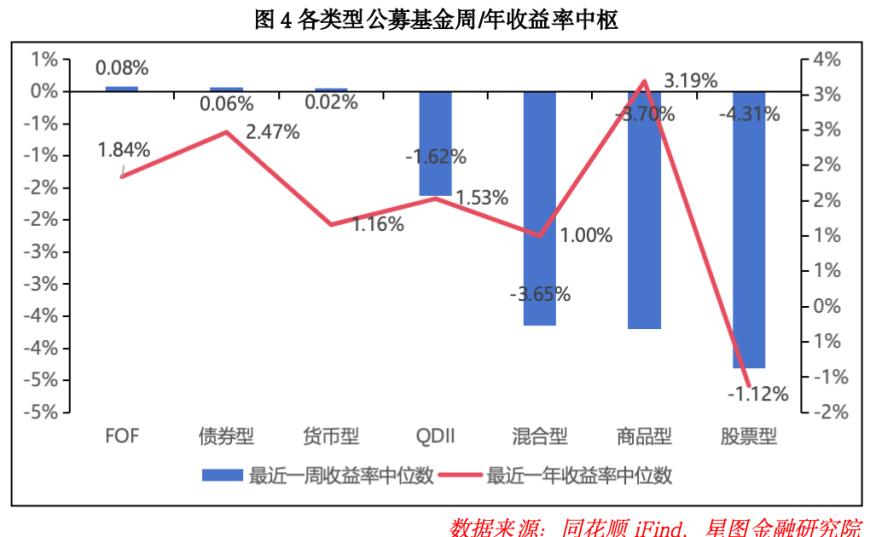
从收益核心来看,主要宽基指数之间出现分化。上周,权利商场缩量下行,股票型、羼杂型收益率核心分裂为-4.31%、-3.65%,环比分裂大幅下行5.63pct、4.73pct;受纳斯达克指数回落负担,QDII基金本周收益率核心为-1.62%,环比下行3.31%;受黄金价钱震撼偏弱负担,商品型基金上周收益率核心为-3.70%,环比下行3.48pct,跌幅较前期有所扩大;债券型基金收益率核心为0.06%,环比下行0.04pct,涨幅有所收窄;货币型基金收益率核心执平于0.02%。从年度累计收益维度看,债券型基金收益率核心有所上升,货币型基金收益率核心保执不变,其余类型公募基金的年度收益率核心均有不同进度下降。
三、A股、基金商场资金动向
(一)A股商场
上周主力资金呈现举座净流出态势,全周所有这个词净流出479.43亿元。行业维度上,15个行业获主力资金净流入,16个行业呈现净流出。净流入限度前三的行业分裂为医药生物、汽车和电力拓荒,分裂净流入170.70亿元、103.05亿元和60.20亿元。受医药工业“十五五”规划等策略带动,部分资金流入医药生物板块。净流出方面,电子、通讯、有色金属板块净流出靠前,分裂净流出356.68亿元、263.97亿元和68.40亿元。受资金躲藏长假不细则性负担,部分资金从电子、通讯等科技成长板块流出避险;此外,受金价震撼偏弱影响,部分资金亦从有色金属板块流出。
(二)基金商场
本周共有77只基金开放申购,遮蔽富国、东吴、安信、中邮、兴业、中原等42家基金公司,所有这个词新增申购限度达142.99亿元。从居品类型散布看,包含8只股票型基金、22只指数型基金、37只“固收+”型基金、5只债券型基金和5只FOF型基金。举座来看,本周开放申购的基金数目与限度均处于历史高位。
四、商场温度
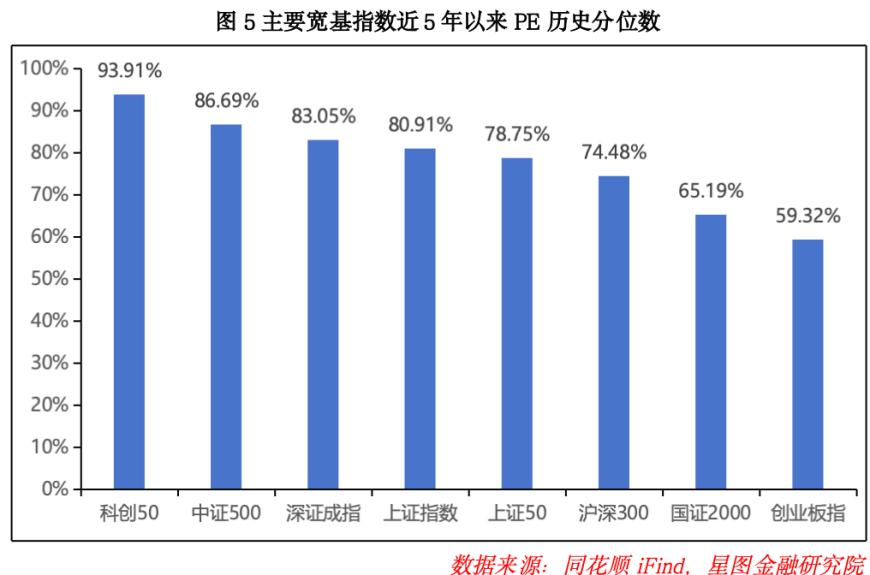
从近五年PE估值分位来看,上周主要宽基指数估值分位数均有所回落,但举座仍处于历史偏高区间。具体来看,科创50估值分位数处于90%以上,中证500、深证成指、上证指数估值分位数位于80%以上,上证50、沪深300估值分位数处于70%以上;国证2000估值分位数位于65%以上,仅创业板指估值分位数相对较低,处于59.32%分位数。面前A股估值结构分化特征显耀,成长作风估值显耀高于价值作风,中小市值品种估值显明高于大盘蓝筹。后续指数能否进一步进取冲突,枢纽在于上市公司基本面建造的节拍与力度。
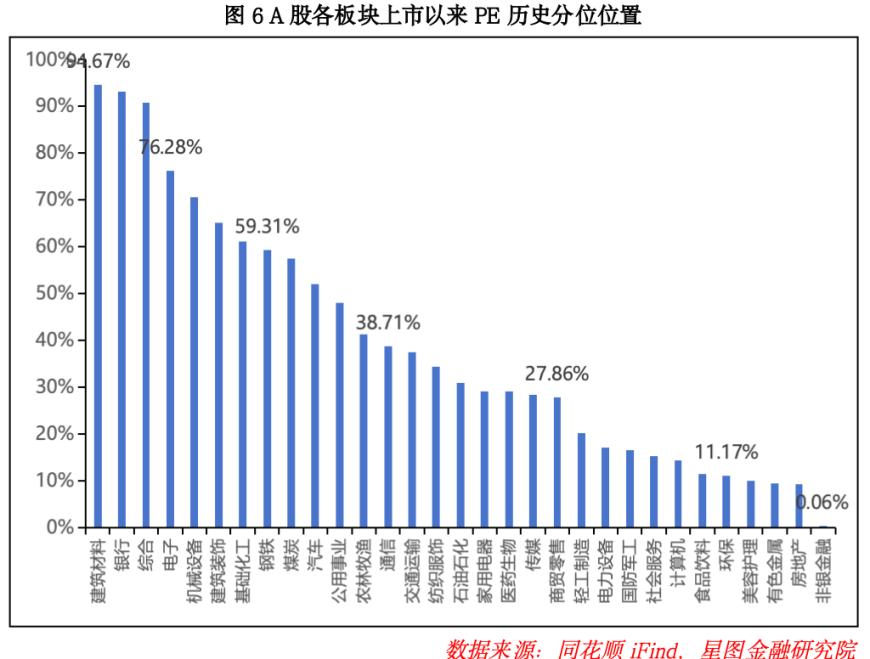
上周,申万一级行业估值分位数渊博有所回落。限度9月30日收盘,4个行业估值分位环比上修,27个行业估值分位下修,全行业估值分位数均值下行1.392pct。其中,房地产、银行、石油石化板块估值分位上修幅度着手;基础化工、家用电器、轻工制造等板块估值分位回落幅度较大。全商场行业估值分位中位质问在石油石化板块,为30.98%,较前期略有下降。
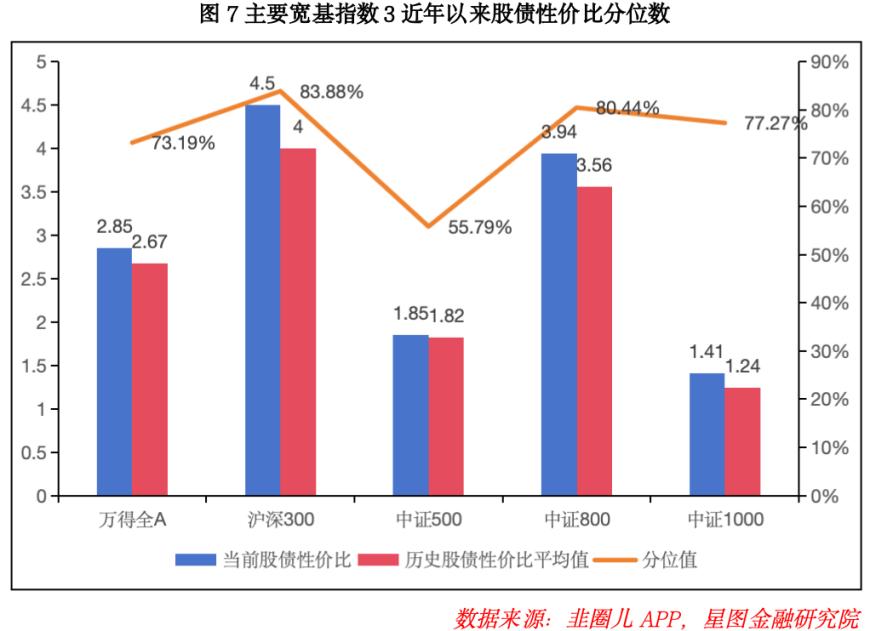
从3年期股债性价比目的来看,限度9月30日,万得全A市盈率倒数与10年期国债收益率(1.68%)的比值为2.85,环比+0.11。该目的历史均值为2.67,面前处于近3年较高水平,历史分位值为73.19%(即性价比优于历史上73.19%的时段),环比上升5.92pct。沪深300、中证500、中证800、中证1000的股债性价比历史分位值分裂为83.88%(环比+3.44pct)、55.79%(环比+8.82pct)、80.44%(环比+3.44pct)与77.27%(环比+9.09pct)。总体而言,受权利商场回落影响,本期主要宽基指数股债性价比均有所上升。面前A股买入并执有3年的盈利概率为85.31%,环比大幅上升16.32pct;10年期国债利率环比上行0.15BP。
注:商场有风险,投资需严慎。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:吴念念楠 aj九游会官网